Una hipoteca normal se concede sobre una casa que existe y que el banco puede tasar, ver y, si hace falta, embargar. En una autopromoción no hay casa: hay un solar y unos planos. Por eso la hipoteca autopromotor funciona distinto, y por eso conviene entenderla antes de comprar el terreno y no después.
La respuesta corta: los bancos prestan en torno al 80 % del valor de tasación de la vivienda terminada —no del presupuesto de obra—, lo entregan por partes a medida que la obra avanza y exigen que el solar ya sea tuyo y esté libre de cargas.
La diferencia que lo explica todo: se tasa lo que todavía no existe
Un tasador homologado valora el inmueble terminado, a partir del proyecto visado y de la memoria de calidades. Esa cifra —el valor hipotecario— es la que manda, y no lo que cueste construir.
Es una distinción que cambia los números. Si la obra presupuestada son 250.000 € pero la tasación del proyecto terminado da 300.000 €, un 80 % sobre tasación son 240.000 €: casi toda la obra. Si la tasación diera 260.000 €, el mismo 80 % serían 208.000 € y faltarían 42.000 € que tendrías que poner tú.
De ahí sale el primer consejo práctico: pide la tasación antes de firmar nada. Es lo que convierte una conversación con el banco en un número.
Cómo llega el dinero: las certificaciones de obra
No se ingresa de golpe. El préstamo se libera en tramos, y cada tramo lo desbloquea un papel firmado por la dirección facultativa que acredita qué parte de la obra está ejecutada. El reparto habitual:
- Tramo del solar, al firmar: si el terreno aún se está pagando, parte del préstamo va ahí. Muchos bancos no lo financian y exigen que ya sea tuyo.
- Tramos de obra, entre el 50 % y el 70 % del total, repartidos en tres o cuatro certificaciones: cimentación y estructura, envolvente y cubierta, instalaciones, acabados.
- Tramo final, del 10 % al 20 %, que el banco suelta cuando recibe el certificado final de obra y la licencia de primera ocupación.
Dos consecuencias que la gente descubre tarde: durante la obra pagas solo intereses de lo dispuesto —el periodo de carencia—, y el constructor cobra después de certificar, no antes. Si tu contrato de obra exige pagos por adelantado y tu hipoteca paga por certificación, tienes un desfase de tesorería que hay que resolver en el papel, no sobre la marcha.
Qué te van a pedir
- El solar en propiedad, libre de cargas e inscrito a tu nombre en el Registro. Suelo urbano o urbanizable con la condición de solar: si la parcela es rústica, no hay hipoteca autopromotor que valga.
- Proyecto visado por el colegio de arquitectos y licencia de obra concedida. Sin licencia no hay dinero.
- Presupuesto cerrado y contrato con la constructora.
- Seguro decenal, obligatorio por la Ley de Ordenación de la Edificación para vivienda, y seguro de todo riesgo de construcción.
- Ahorro propio: entre el 30 % y el 40 % de la inversión total entre solar, impuestos y la parte de obra que no cubre la tasación.
Cinco errores que la tumban
1. Comprar la parcela sin comprobar que es solar
Es el error caro. Una parcela con vistas preciosas que no tiene la condición de solar —sin acometidas, sin urbanización consolidada— no financia, no se puede construir sin más y se queda en el patrimonio como un ahorro inmovilizado.
2. Contar la tasación como si fuera el presupuesto
Confundir «me financian el 80 %» con «me financian el 80 % de lo que cuesta» es el malentendido más repetido. El 80 % es sobre la tasación.
3. Olvidar el IVA
La obra lleva un 10 % de IVA que no suele entrar en la financiación. En una obra de 250.000 € son 25.000 € de liquidez que hay que tener.
4. Empezar la obra antes de firmar
Si el banco llega y la estructura ya está levantada, lo construido no cuenta como obra pendiente de certificar: acabas financiando menos de lo que pensabas.
5. Un presupuesto que no es un presupuesto
Un documento de una página con partidas sin precio no sirve ni para el banco ni para ti. Lo que hace falta es una memoria con marcas y modelos y un presupuesto cerrado por capítulos.
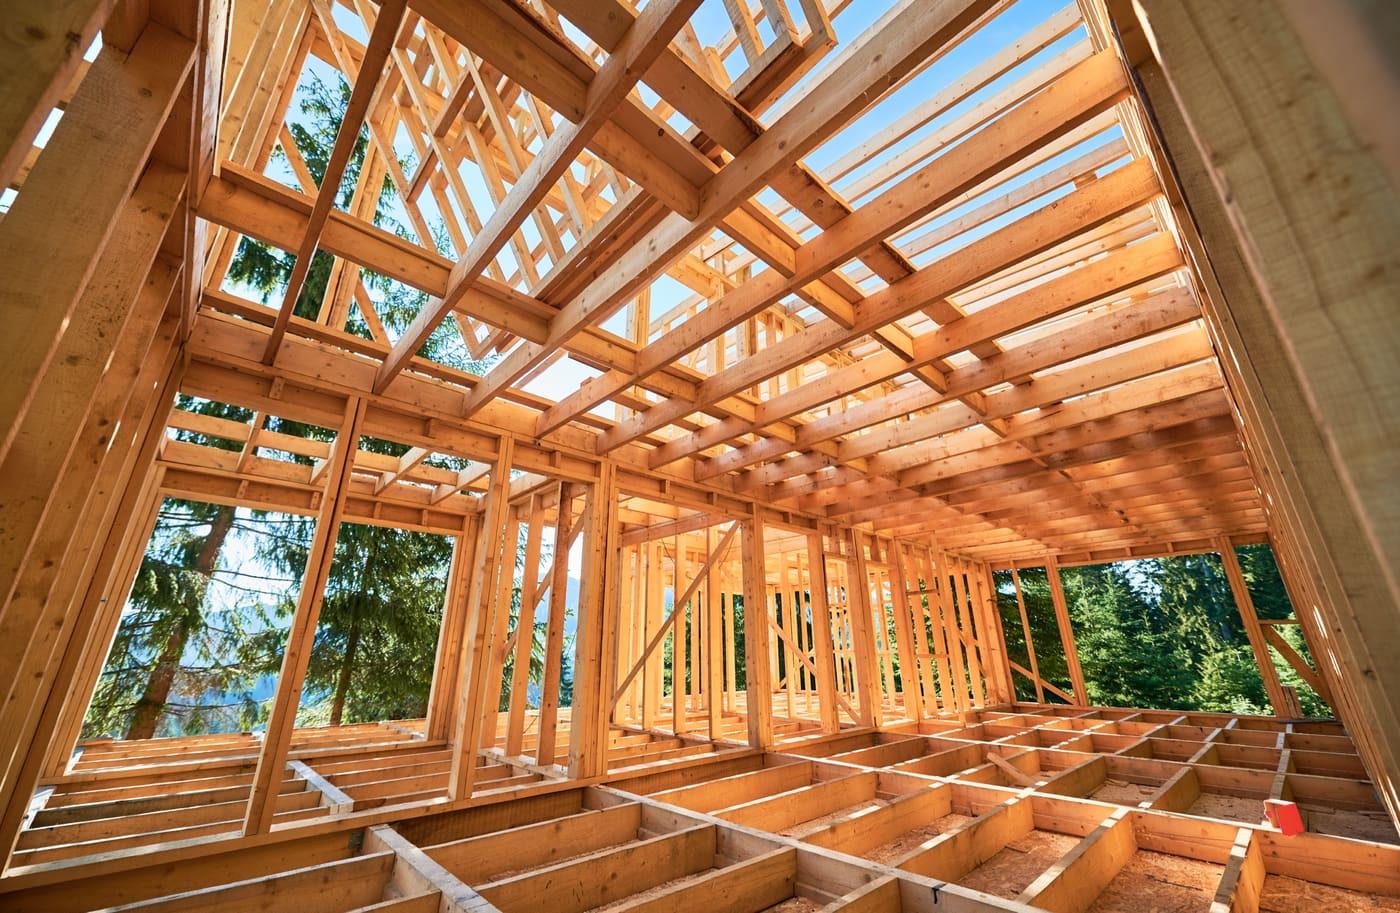
Qué cambia si construyes en seco
Dos cosas, y las dos juegan a favor ante un banco:
El calendario es más corto y más firme. Menos meses de obra son menos meses pagando intereses de carencia y alquiler a la vez. Y una obra que no depende del secado del hormigón se desvía menos del calendario pactado.
El presupuesto cerrado es creíble. Un sistema donde las piezas se cortan a medida antes de montarse deja mucho menos espacio a los modificados, que es lo que convierte un préstamo bien calculado en uno que se queda corto.
Preguntas frecuentes
¿Cuánto financia un banco en una hipoteca autopromotor?
En torno al 80 % del valor de tasación de la vivienda terminada en primera vivienda, y alrededor del 60 % si es segunda residencia. Sobre el presupuesto de obra, la cobertura real suele quedarse entre el 70 % y el 80 %.
¿Me financian también el terreno?
Pocas entidades lo hacen. Lo habitual es que exijan el solar ya pagado, libre de cargas e inscrito a tu nombre: es la garantía sobre la que se constituye la hipoteca.
¿Cuánto dinero necesito tener ahorrado?
Cuenta con el solar más un 30-40 % del resto de la inversión: la parte de obra que no cubre la tasación, el IVA, impuestos, notaría, registro, proyecto y licencia.
¿Puedo pedirla sin tener la licencia?
Puedes iniciar el estudio, pero no firmar. La licencia concedida y el proyecto visado son requisito para formalizar: sin ellos el banco no tiene sobre qué tasar ni certeza de que la obra sea legal.
¿Qué pasa si la obra se encarece a mitad?
El préstamo está cerrado: una ampliación es una operación nueva, con sus gastos y su aprobación. Por eso un presupuesto cerrado y un sistema constructivo predecible valen aquí más que un precio por metro bajo.
Cómo ayudamos nosotros en esto
No somos un banco y no vendemos hipotecas. Lo que sí hacemos es darte lo que el banco te va a pedir: proyecto, presupuesto cerrado por capítulos y un calendario con fechas, que es lo que convierte una solicitud en una concesión. Puedes ver cómo trabajamos, repasar la memoria de calidades —que es el documento que acompaña a la tasación— o escribirnos con tu parcela delante.